Ter o carro roubado ou envolvido em uma batida já é estressante e, na visão de David do Prado, vendedor com mais de 10 anos de experiência no setor automotivo e de proteção veicular, boa parte das dores de cabeça seguintes nasce de decisões tomadas nas primeiras horas após o sinistro. Na proteção veicular, modelo em que associados dividem entre si o custo dos prejuízos do grupo, o acionamento segue regras definidas no regulamento de cada entidade. Conhecer o caminho antes de precisar dele encurta prazos e evita negativas.
Garantir a segurança e registrar a ocorrência
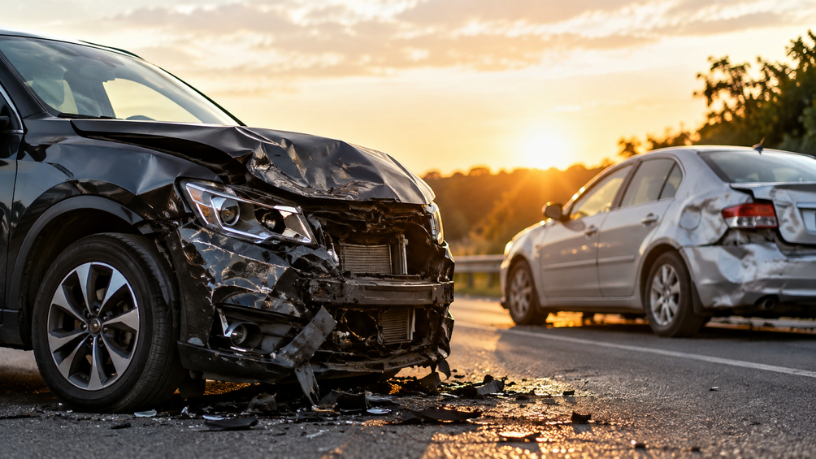
Em caso de acidente, a prioridade é a segurança dos envolvidos: sinalizar a via, acionar socorro se houver feridos e, quando possível, fotografar a cena, a posição dos veículos e os danos. Dados do outro condutor, como nome, número da CNH, placa e telefone, também devem ser anotados ainda no local. Testemunhas e câmeras próximas, como as de comércios e condomínios, podem ajudar a esclarecer a dinâmica do acidente mais tarde.
O boletim de ocorrência vem em seguida. Em roubo e furto, ele é indispensável e deve ser feito o quanto antes, inclusive para que o veículo entre nos sistemas de busca policial. Em colisões, muitas associações também exigem o registro, que pode ser feito pela delegacia eletrônica em boa parte dos estados. O documento precisa relatar os fatos com precisão, porque divergências entre o boletim e o relato feito à associação podem atrasar a análise.
Comunicar a associação dentro do prazo
O passo seguinte é avisar a entidade. Os regulamentos costumam fixar um prazo para a comunicação do evento, e o descumprimento pode comprometer o ressarcimento. Conforme explica David do Prado, o ideal é acionar a central de atendimento ainda no local ou logo após o boletim, guardando o protocolo da ligação ou da mensagem.
Nessa etapa, o associado relata o que aconteceu e recebe orientação sobre envio de fotos, uso de guincho e indicação de oficina. Mover o veículo para um conserto por conta própria antes da autorização pode complicar a análise, porque impede a avaliação dos danos originais e abre espaço para questionamento sobre o que foi causado pelo evento.
Quais documentos e vistorias são exigidos?
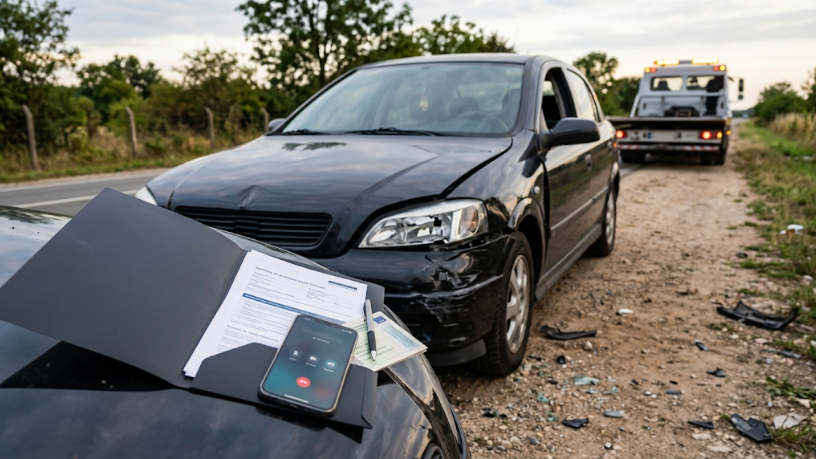
A documentação básica inclui CNH, documento do veículo, boletim de ocorrência e comprovante das mensalidades em dia. Em caso de roubo não recuperado ou perda total, a lista cresce: chaves do veículo, documento de transferência assinado e comprovação de que não há débitos pendentes, como multas e IPVA. A relação completa costuma estar descrita no regulamento.
Depois da entrega, a entidade faz a vistoria ou a perícia do veículo para avaliar os danos e definir se o caso é de reparo ou de indenização integral. De acordo com David do Prado, acompanhar essa etapa e guardar cópias de tudo o que foi enviado reduz o risco de pedidos repetidos de documentação e de atrasos no andamento do processo.
Do reparo à indenização na proteção veicular
Quando o carro tem conserto, o reparo é feito em oficina indicada ou aprovada pela associação, e o associado paga a cota de participação prevista no regulamento. Em roubos, costuma haver um período de espera para eventual localização do veículo antes da indenização. Em perda total, o valor é calculado com base na tabela Fipe, descontada a cota. Valores de acessórios instalados depois da compra só entram se houver cobertura específica para eles.
Prazos de análise e pagamento variam de entidade para entidade, e a regulamentação do setor, com supervisão da SUSEP desde a Lei Complementar nº 213/2025, reforçou a cobrança por transparência nesse processo. Ao avaliar uma associação, como a Aproest Proteção Veicular ou qualquer outra, perguntar sobre esses prazos antes da adesão é a forma mais simples de saber o que esperar. Como observa David do Prado, quem conhece cada etapa antes do sinistro transforma um momento de crise em um processo com começo, meio e fim.